






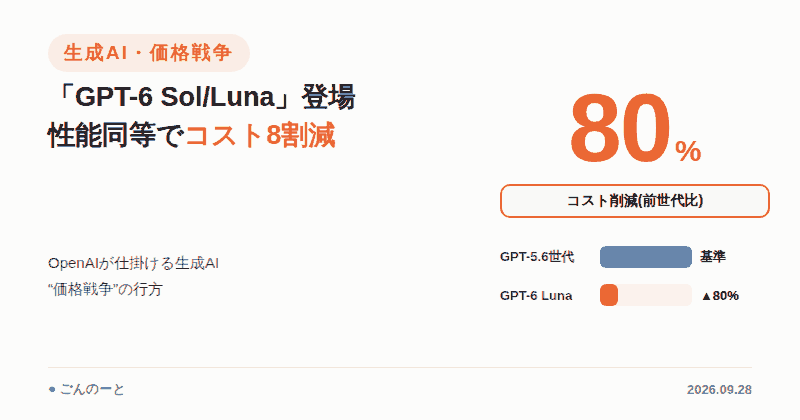
2026年9月22日、OpenAIは新たな主力モデル「GPT-6 Sol」と「GPT-6 Luna」を発表しました。両モデルの最大の特徴は、前世代であるGPT-5.6シリーズと比べてAPI料金を半額以下に引き下げながら、主要ベンチマークでは同等以上の性能を示した点にあります。生成AIをめぐっては、これまで本欄でも「導入率は8割前後に達する一方、本番運用にまで進めた企業は1割前後にとどまる」という調査結果を繰り返し取り上げてきました。その大きな要因のひとつとして挙げられてきたのが、運用コストの高さです。今回のOpenAIの発表は、この「コストの壁」に業界最大手が真正面から挑んだ動きとして注目されています。
本記事では、GPT-6 Sol/Lunaの発表内容を整理したうえで、Anthropic・Googleを含めた価格競争の全体像と、この動きが日本企業にもたらす影響について、独自の視点から考察します。
「GPT-6 Sol/Luna」の中身――料金半額、ベンチマークは競合を凌駕
GPT-6 Sol・Lunaは、OpenAIの最上位モデル「GPT-6 Astra」に続く形で投入された新モデルです。前世代で存在した中間モデル「Terra」は今回のラインアップから姿を消し、Astra・Sol・Lunaという3モデル構成に整理されました。料金面では、GPT-6 SolのAPI単価が100万トークンあたり入力2ドル・出力10ドルとなり、GPT-5.6比でおよそ半額に設定されています。さらに軽量モデルのGPT-6 Lunaは、入力0.1ドル・出力0.5ドルという水準まで引き下げられ、前世代から半額以下という大幅な値下げとなりました。日常的な利用であれば、コストをほとんど意識せずに済む水準といえるでしょう。
性能面でも注目すべき結果が並びます。ソフトウェア開発タスクを評価する「DeepSWE v1.1」では、推論を強めた設定のSolが68.8%のスコアを記録し、競合であるAnthropicの「Claude Fable 5」と比較して約80%低いコストで同水準の成果を達成したと報告されています。Lunaについても66.6%のスコアを保ちながら、コストは実に96%低いという結果が示されました。業務アプリの操作を評価する「AutomationBench」では、Solが「Claude Opus 5」を上回るスコアを、11倍以上のコスト効率で記録したとされ、PCの実操作を評価する「OSWorld 2.0」でもSolが60.5%のスコアを、大幅に低いコストで達成しています。両モデルはコンテキスト長が最大105万トークン、最大出力が12万8,000トークンまで拡張されており、ChatGPT Work・Codex・APIを通じて、Plus・Pro・Business・Enterprise・Eduの各プラン利用者に順次提供されています。
業界規模での価格競争――Claude・Geminiとの位置関係
今回の値下げは、OpenAI一社の動きにとどまらない、生成AI業界全体の価格競争という文脈で捉える必要があります。2026年9月時点の主要モデルの標準料金(100万トークンあたり、キャッシュなし・20万トークン以下の条件)を比べると、最上位クラスでは「Claude Opus 5」が入力5ドル・出力25ドル、「GPT-6 Astra」が入力15ドル・出力60ドル、「Gemini 3.1 Pro」が入力3.5ドル・出力17.5ドルとなっています。一方、中位クラスでは「Claude Sonnet 5」が入力2ドル・出力10ドルと、奇しくも今回のGPT-6 Solとほぼ同水準の料金設定になっており、軽量クラスでは「Claude Haiku 4.5」が入力0.5ドル・出力2.5ドル、「Gemini 3.8 Flash」がキャンペーン価格で入力0.75ドル・出力3.75ドル(2026年内限定、以降は1.5ドル・7.5ドルに戻る予定)とされています。これらと比較すると、GPT-6 Lunaの入力0.1ドル・出力0.5ドルという水準は、軽量モデルの中でも際立って低い価格設定であることがわかります。
各社ともバッチ処理で5割引、プロンプトキャッシュの活用で実効コストを最大3割弱削減できる仕組みを備えている点は共通していますが、長文コンテキストを扱う際の料金体系には違いがあります。Anthropicはコンテキスト長にかかわらず一定の料金を維持する方針を取っているのに対し、OpenAIとGoogleは20万トークンを超えると単価が上昇する仕組みを採用しています。つまり、短い対話やコード生成といった軽量な用途ではOpenAIの新モデルが優位に立つ一方、長文の文書解析や大規模なログ処理など重い用途では、単純な単価表以上に実効コストの差が生まれる可能性があります。
独自考察――「コスト革命」は生成AI活用の踊り場を抜け出せるか
なぜ今、業界一斉の値下げなのか――供給過剰と稼働率のジレンマ
今回の値下げの背景には、各社が積み上げてきた計算資源への巨額投資があります。AIデータセンターの電力消費量は世界で565テラワット時を超え、前年比26%超のペースで拡大を続けているとされ、投資回収のためには利用量そのものを増やす必要に迫られています。半導体や電力インフラへの投資が先行し、実際の収益化が追いつかないという構図は、以前から指摘されてきた「AIバブル」論争の核心部分でもあります。価格を下げてでも利用量を伸ばし、稼働率を高めることは、供給過剰状態にある計算資源を有効活用するための、ある意味で合理的な選択だといえるでしょう。
「本番運用1割」の壁は価格で崩せるのか――コストは本当にボトルネックだったか
本欄で以前取り上げた調査では、AIエージェントの導入率が8割近くに達する一方、実際に本番環境で安定稼働しているのはわずか1割前後にとどまるという結果が示されていました。その要因として運用コストの高さが挙げられることは少なくありませんが、実際には精度のばらつきや誤動作時のガバナンス、既存システムとの統合の難しさといった、価格とは別の課題が本質的なボトルネックになっているケースも多く見られます。今回のような大幅な値下げは、コストを理由に導入を見送っていた企業の背中を押す効果は期待できるものの、それだけで本番運用の壁が一気に崩れるとは考えにくく、価格以外の課題への対応が引き続き問われることになりそうです。
日本企業にとっての追い風とリスク――円建てコストと管理体制の見直し
日本企業にとって、ドル建てのAPI料金が半額以下になることは、為替変動の影響を受けにくくなるという意味でも歓迎すべき動きです。円換算での利用コストが下がれば、これまで費用対効果の面で見送られていた業務範囲にも生成AIを適用しやすくなります。一方で、新モデルの提供にあたっては、既定では無効になっている機能がある一方、Copilot的な機能は自動的に有効化されるといった設定上の違いも指摘されており、情報システム部門にとっては利用範囲や権限設定を改めて点検する必要が生じています。コストの低下によって現場が独自にツールを使い始める、いわゆる「シャドーAI」が広がりやすくなる点にも注意が必要です。
マーケティング現場への波及――「内製化」議論の前提が変わる
本欄で紹介した調査では、生成AIの普及によりマーケティング業務の内製化が進む一方、完全な内製化を望む企業は1割程度にとどまり、多くの企業が外部連携を選択している実態が明らかになっていました。API利用コストの大幅な低下は、中小規模のマーケティング組織であっても、コンテンツ生成や広告文の自動作成、データ分析といった業務を自社のワークフローに組み込みやすくする効果が見込まれます。米国のAI主導型広告費が前年比6割超増の570億ドル規模に達しているとされる中、コストの低下は広告・マーケティング領域での生成AI活用をさらに加速させる要因になる可能性があります。
価格競争の勝者は誰か――OpenAIの「量」とAnthropicの「質」という対照的な戦略
今回の動きを一社対一社の争いとしてではなく、各社の戦略の違いとして見ると、興味深い対比が浮かび上がります。OpenAIは料金を大胆に引き下げることで利用量そのものを拡大し、裾野を広げる戦略を選んでいるように見えます。対してAnthropicは、開発者調査でGitHub Copilotのシェアを逆転したという結果が示す通り、コーディング領域での信頼性や一貫した長文コンテキスト料金体系を武器に、価格ではなく品質と安定性で差別化を図っている様子がうかがえます。Googleも検索エンジンとの統合を軸に独自の立ち位置を築いており、三社三様の戦略が併存する状況は、当面続くと見られます。
次に来るのは何か――「トークン単価ゼロ」への接近とその代償
生成AIのAPI料金は、この数年でモデル世代が進むごとに半額前後の値下げを繰り返しており、この延長線上には「利用コストがほぼ意識されなくなる」水準への接近が見えてきます。ただし、料金表の数字だけを見て安心するのは早計です。長文コンテキストを扱う際の単価上昇や、キャッシュの仕組みを理解しないまま利用した場合の想定外のコスト増、特定のベンダーへの依存度が高まることによる将来的な価格改定リスクなど、見えにくい代償も存在します。また、値下げの原資となっている計算資源の拡大は、電力消費や環境負荷の増大と表裏一体の関係にあることも忘れてはならない視点です。
まとめ
OpenAIが投入した「GPT-6 Sol」「GPT-6 Luna」は、性能を維持・向上させながら料金を大幅に引き下げるという、生成AI業界の価格競争を象徴する発表となりました。Anthropic・Googleを含めた主要各社の料金体系を見渡すと、軽量モデルを中心に競争が一段と激しさを増していることがわかります。一方で、コストの低下がそのまま企業のAI活用を前進させるとは限らず、本番運用における精度やガバナンスといった課題は依然として残されています。日本企業にとっては、円建てコストの低下という追い風を活かしつつ、管理体制の整備やシャドーAIへの対策など、価格以外の論点にも目を配ることが求められそうです。今後も各社の価格戦略とその実際の効果を、引き続き注視していく必要があるでしょう。
コメント