




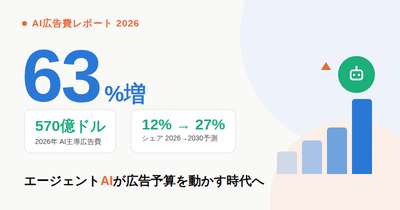
2026年、広告予算の配分を人間ではなくAIに委ねるという選択肢は、もはや一部の先進企業だけの話ではなくなりつつあります。米国のマーケティング調査会社Madison and Wallの分析によれば、Google Performance MaxやMeta Advantage+のようにAIが入稿から最適化までを自動で担うキャンペーン形式への支出は、2026年に前年比63%増の570億ドル(1ドル150円換算で約8兆5千億円)に達し、米国広告費全体に占める割合は12%まで拡大しました。この数字は2023年時点でわずか2%だったとされており、3年間で実に6倍という急拡大です。業界団体IABも2026年の米国広告費成長率見通しを当初の9.5%から12.3%へと上方修正しており、その主因としてエージェントAIの普及を明確に挙げています。本記事では、この急拡大の内訳と現場の声を最新データから読み解き、日本の企業やマーケティング担当者が今後向き合うべき論点を独自の視点で考察します。
AI広告費、3年で6倍の570億ドルへ――拡大の内訳
Madison and Wallの試算では、AIが自律的に予算配分・クリエイティブ選定・入札調整を行う「エージェント型」広告支出は、2026年に570億ドルへと膨らむ一方、AIに依存しない従来型の広告(全体の88%)の成長率はわずか5%にとどまる見通しです。つまり広告市場の伸びのほとんどは、AIが主導するキャンペーン形式によって生み出されている構図です。
プラットフォーム別に見ると、Meta CFOのスーザン・リー氏は、Advantage+の年間換算売上が2025年の600億ドルから2026年には750億ドルに達したと明らかにしています。Googleでも検索広告費のおよそ30%が、AIが自動でキーワードや配信面を選定する「AI Max」や「Performance Max」経由で流れているとされます。
Madison and Wallはさらに、この勢いが続けば2030年までにAI主導の広告費は年平均29%程度のペースで成長し、米国広告費全体の27%にあたる158億ドル規模に達すると予測しています。わずか数年で、広告運用の主役が人間の担当者からアルゴリズムへと移り変わる可能性が示されています。
業界団体IABが200社超のブランド・代理店バイヤーを対象に行った調査でも、同様の傾向がチャネル別データとして裏付けられています。2026年の予算配分見通しでは、ソーシャルメディア広告が前年比14.6%増、コネクテッドTVが13.8%増、コマースメディアが12.1%増と、いずれもAIによる自動運用との親和性が高い領域が高成長を見込まれる一方、従来型のリニアTV広告は1.7%減と縮小が見込まれています。さらに、マーケターが重視する目標として「新規顧客獲得」を挙げた割合は54%と前年から10ポイント低下し、代わって「既存顧客のリピート促進」を重視する割合は13%から25%へとほぼ倍増しました。AIによる自動最適化が広告運用の効率を底上げする一方で、企業の関心が「獲得」から「維持」へと静かに移りつつあることも見て取れます。
現場は何を語るか――代理店の証言と透明性への懸念
数字の裏側では、実際に運用を担う代理店からも様々な声が上がっています。デジタルエージェンシーJellyfishの戦略責任者は、「自動化は20~30%程度で頭打ちにはならない。最終的には90%近くまで進むはずだ」と述べています。別の代理店Obsessedの共同創業者は、「クライアントのおよそ30%が、すでに予算の一部をAdvantage+に振り向けている」と証言しました。検索広告を専門とするArs X Machinaの担当者に至っては、「クライアント予算の50%以上が、すでにPerformance Max経由で動いている」と明かしています。
一方で楽観論ばかりではありません。広告効果測定を手がけるRoastの担当者は、AIが自動生成・自動配信するキャンペーンについて、「どの要素が成果に寄与したのかを正確に検証する透明性が欠けている」と警鐘を鳴らしています。予算をAIに委ねることは、同時に「なぜその成果が出たのか」を説明する力を手放すことと表裏一体だという指摘です。
日本国内に目を向けると、事情はやや異なります。矢野経済研究所が2025年11月から2026年2月にかけて実施した国内デジタル広告運用担当者向けの実態調査では、広告費配分において検索広告が過去34.9%、現在33.7%とほぼ横ばいで推移する一方、SNS広告は14.3%から16.2%へと緩やかに上昇していることが示されています。米国のように特定のAI自動化ツールへ急激にシフトするというよりも、チャネル間の配分が少しずつ変化しているのが日本の現状に近いといえそうです。
独自考察――エージェントAI広告時代に日本企業が問われる5つの論点
ブラックボックス化する予算配分と説明責任の喪失
AIが入札・配信面・クリエイティブの組み合わせを自動で決定するようになると、担当者が「なぜこの配信面に、この金額を投じたのか」を明確に説明できなくなる場面が増えていきます。日本企業の多くは意思決定において稟議や説明責任を重視する文化を持つため、この“ブラックボックス化”は米国以上に大きな摩擦を生む可能性があります。AIの判断根拠を可視化するレポーティング体制を、ツール選定の初期段階から組み込んでおく必要があるでしょう。
“最適化疲れ”にみる、運用担当者のスキルシフト
Performance MaxやAdvantage+のような自動化ツールが浸透すると、運用担当者の役割は「日々の入札調整」から「AIに与える指示や素材の設計」「成果の解釈」へと移っていきます。この変化についていけない担当者は、単純作業から解放される一方で、評価される軸を見失い“最適化疲れ”に陥るリスクがあります。組織としては、運用スキルの再定義と評価制度の見直しを並行して進める必要がありそうです。
日本特有の“ブランドセーフティ”文化とAI自動入稿の相性
日本の広告主は、掲載面の選定や表現のトーンに対して比較的慎重な傾向があるとされてきました。AIが自動でクリエイティブを生成・配信面を選定する仕組みは、効率化と引き換えに、こうした細やかな配慮を担保しにくくなる側面があります。自動化の恩恵を受けつつブランドイメージを守るには、AIに任せる範囲と人間が最終確認する範囲の線引きを、業界単位で言語化していく作業が今後重要になると考えられます。
代理店ビジネスモデルの再編と中小企業への追い風
運用の大部分をAIが担うようになれば、これまで代理店が担ってきた「日々の運用作業」の価値は相対的に下がり、戦略設計やクリエイティブディレクションといった上流工程に業務の重心が移っていくと見られます。同時に、これまで代理店に運用を外注する予算を持てなかった中小企業にとっては、低コストでAIに広告運用を任せられる環境が整うことは追い風にもなり得ます。広告運用の民主化と代理店の淘汰が同時に進む、二面性のある変化だといえるでしょう。
規制・透明性要求の高まりと、国内で遅れる法整備
米国では既にAIが関与した広告表示に関する透明性の議論が進みつつあり、消費者に対してAIによる自動生成・自動配信であることを明示すべきだという声も出ています。日本国内では、こうした議論はまだ限定的です。景品表示法など既存の枠組みとAI広告の実態との間にギャップが生じる前に、業界団体や広告主自身が自主的なガイドラインづくりに動く余地は大きいと考えられます。
2030年27%到達に向けたロードマップと投資判断のタイミング
Madison and Wallの予測通りに2030年までAI主導広告費が年29%前後で成長し続けるならば、今後数年は「様子見」を続けるか「先行投資」に踏み切るかの判断が、企業間の競争力に直結する局面になっていきます。特にSNS広告やコマースメディアなど成長率の高い領域では、AIを使いこなす体制を早期に構築した企業とそうでない企業との差が、数年後には取り返しのつかないレベルまで開く可能性があります。
まとめ
米国において、AIが主導する広告キャンペーンへの支出はわずか3年で6倍に拡大し、広告費全体の12%を占めるまでになりました。この流れは今後も加速し、2030年には全体の4分の1を超える規模に達すると予測されています。一方で、その裏側では予算配分の説明責任の喪失や、運用担当者のスキルシフト、透明性への懸念といった課題も同時に浮かび上がっています。日本国内ではまだチャネル配分レベルの緩やかな変化にとどまっていますが、米国の動向は数年遅れで波及することも少なくありません。AIに広告運用を任せることの効率性と、説明責任・ブランドセーフティをどう両立させるか。この問いに早めに向き合った企業から、次の広告運用の主導権を握っていくことになりそうです。

コメント