




2026年10月、株式会社Listerが「日米中フィジカルAI産業比較レポート2026」を公開しました。フィジカルAIとは、ロボットやセンサーなど実世界で動作する機器に組み込まれ、物理空間を認識し、判断し、行動する人工知能を指す概念です。生成AIがおもに言葉や画像を扱う知能であるのに対し、フィジカルAIは工場や物流拠点、介護施設といった現場で実際に“動く”知能として、ここ数年で急速に注目を集めるようになりました。
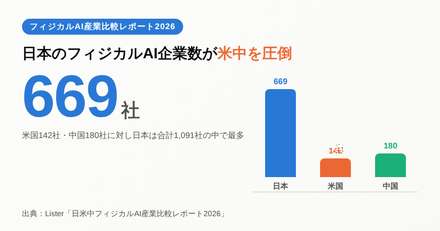
同レポートによると、日本には669社、米国には142社、中国には180社のフィジカルAI関連企業が存在することが、独自データベースの分析から明らかになっています。合計すると1,091社にのぼる規模です。経済産業省などの試算では、フィジカルAI市場は2040年までに約55兆円規模に達し、年平均成長率は34.4%にのぼると見込まれています。各国がこの巨大な市場をどのように見据え、どの技術領域に企業を集積させているのかは、今後の産業競争力を左右する重要な指標と言えそうです。本記事では、レポートの内容を基に、日本のフィジカルAI産業が置かれている現状と、今後考えられる勝ち筋について詳しく整理していきます。
技術領域で見る日米中の企業構成――企業数では日本が最多も、内容には大きな偏りがある
レポートでは、各国のフィジカルAI関連企業を大きく3つの技術領域に分類しています。「ロボット・現場自動化」「認識・センシング・検査」「AI・ソフトウェア・開発基盤」の3カテゴリーです。
まず「ロボット・現場自動化」の比率は、日本47.5%、米国47.9%、中国51.1%と、3カ国の間で大きな差は見られません。一方で「認識・センシング・検査」は日本が26.0%を占めるのに対し、米国は5.6%、中国は10.0%にとどまっており、日本が際立って高い比率を示しています。センサーやカメラによる検査・計測技術に強みを持つ企業が、日本に多く存在していることがうかがえます。
反対に「AI・ソフトウェア・開発基盤」の比率を見ると、米国が15.5%と最も高く、日本は4.9%、中国は4.4%にとどまっています。基盤モデルや開発プラットフォームといった、いわば“頭脳”にあたる部分では、米国企業が先行している構図が見て取れます。
ロボット分野をさらに用途別に見ると、差はより鮮明になります。「産業用・協働・FA」ロボットは日本143社、米国17社、中国31社と、日本が圧倒的に多い一方、「ヒューマノイド・汎用」ロボットは日本6社、米国12社、中国21社となっており、ここでは米国と中国が積極的に企業を増やしています。また「物流・AMR・搬送」ロボットは日本105社、米国17社、中国17社と、こちらも日本の企業数が目立って多くなっています。
日本企業896社の役割分析――センサーとSIに強く、基盤モデルには課題を残す構造
レポートでは、日本企業896社を役割別にも分類しています。最も多いのは「センサー・知覚技術供給」で182件、次いで「SI・システム統合」が179件となっており、この2つの役割が日本企業の中核を占めていることが分かります。以下、「ロボット・機器メーカー」125件、「部品・ハードウェア供給」97件、「商社・販売」73件、「運用・保守・RaaS」23件と続きます。
一方で、AI開発基盤に関する分類を見ると、「ロボットAI・基盤モデル」は日本26社(3.9%)、米国13社(9.2%)となっており、企業数自体は日本の方が多いものの、全体に占める比率では米国が上回っています。「シミュレーション・開発基盤」も日本5社(0.7%)に対し、米国9社(6.3%)と、割合では米国が優位に立っています。ただし「エッジAI・計算・制御」については、日本が59社(8.8%)と米国の4社(2.8%)を大きく上回っており、現場に近い計算処理の領域では、日本に強みが残されていることがうかがえます。
独自考察――フィジカルAI時代に日本企業が描くべき勝ち筋とリスク
「現場力」が生んだセンシング26%という数字の正体
日本が「認識・センシング・検査」で26.0%という高い比率を記録している背景には、製造業や検査工程で培われてきた“現場力”の蓄積があると考えられます。長年にわたり品質管理や工程改善に取り組んできた日本企業にとって、センサーやカメラを用いた検査・計測技術は、いわば得意領域の延長線上にある分野です。この強みは、フィジカルAIという新しい枠組みの中でも、既存の産業資産を転用できる数少ない領域だと言えるでしょう。ただし、センシング技術そのものが単体で高い収益を生み出すとは限らず、どのように上位のシステムやサービスへ組み込んでいくかが、今後の課題として残されています。
ヒューマノイド0.9%という“不在”をどう解釈すべきか
今回のレポートで最も目を引く数字の一つが、日本の「ヒューマノイド・汎用」ロボット企業がわずか6社、全体の0.9%にとどまっている点です。これに対し、米国は12社(8.5%)、中国は21社(11.7%)と、両国がヒューマノイド分野に積極的に企業を投入している様子がうかがえます。この差は、単に技術力の差ではなく、各国が描く将来像の違いを反映しているとも考えられます。米中は汎用性の高いヒューマノイドを将来の労働力代替の中核に据えている一方、日本は特定用途に特化したロボットの精度向上を優先してきた経緯があります。どちらの戦略が優れているかを一概に判断することは難しいものの、ヒューマノイドが今後グローバルで標準的なプラットフォームになった場合、日本企業が後発に回るリスクは否定できません。
SI・システム統合179社が担う“接着剤”としての役割
日本企業の役割分類で2位につけた「SI・システム統合」179件という数字は、日本のフィジカルAI産業の構造を理解するうえで重要な手がかりになります。SI企業は、ロボットやセンサーといった個別の技術を、実際の現場で動くシステムとして組み上げる“接着剤”のような役割を担っています。海外で開発された優れたハードウェアやソフトウェアがあっても、それを日本の工場や物流現場の実情に合わせて導入・運用できなければ、価値は十分に発揮されません。この観点から見ると、日本のSI企業群は、基盤モデルの開発競争で後れを取ったとしても、海外製フィジカルAI技術の“導入窓口”として存在感を発揮できる可能性を持っていると考えられます。
AI基盤モデルで先行する米国に、日本はどう対抗するか
「AI・ソフトウェア・開発基盤」で米国が15.5%と日本の4.9%を大きく上回っている事実は、フィジカルAIの“知能”を担う部分での開発競争において、米国が一歩先を行っていることを示しています。ロボット基盤モデルやシミュレーション環境といった開発基盤は、一度プラットフォームとしての地位を確立すると、後発企業が追いつくことが難しくなりやすい領域です。日本企業がこの分野で正面から米国企業と競争するのは容易ではないものの、エッジAI・計算・制御で日本が59社(8.8%)と優位に立っている点を踏まえると、基盤モデル自体の開発ではなく、現場での高速処理や省電力化といった“実装の最適化”で差別化を図る方向性には、一定の合理性があると考えられます。
中国の「量産力」とヒューマノイド戦略が突きつける脅威
中国は「ロボット・現場自動化」で51.1%と3カ国中最高の比率を示すと同時に、ヒューマノイド分野でも21社(11.7%)と最も多い企業数を抱えています。これは、中国が汎用ロボットを含めた広い領域で、量産体制を前提とした産業育成を進めていることを示唆しています。製造コストを下げながら量産できる体制が整えば、価格競争力の面で日本や米国の企業にとって大きな脅威となる可能性があります。日本企業にとっては、価格競争で中国企業と同じ土俵に立つのではなく、検査精度や安全性、長期的な保守体制といった、量産だけでは代替しにくい価値をどれだけ明確に示せるかが問われることになりそうです。
2040年55兆円市場を見据えた日本企業の3つの選択肢
経済産業省などの試算によれば、フィジカルAI市場は2040年に約55兆円規模、年平均成長率34.4%という大きな成長が見込まれています。この市場で日本企業が存在感を維持するためには、大きく3つの方向性が考えられます。第一に、強みを持つセンシング・検査技術を核に、海外のロボット基盤モデルと組み合わせる“協業型”の戦略です。第二に、SI・システム統合企業が持つ現場適応力を生かし、海外製フィジカルAI技術の導入支援という立ち位置を強化する戦略です。第三に、エッジAI・計算・制御で培ってきた省電力・高速処理の技術を、グローバルなロボットメーカーに供給する“部品・基盤提供型”の戦略です。いずれの道を選ぶとしても、ヒューマノイド分野での企業数の少なさという現実を踏まえたうえで、どこで戦い、どこで連携するかを見極める視点が、今後ますます重要になっていくと考えられます。
まとめ
「日米中フィジカルAI産業比較レポート2026」が示したのは、日本が669社という最多の企業数を抱えながらも、その内訳には大きな偏りがあるという現実です。センシング・検査やエッジAI・計算・制御では強みを発揮している一方、ヒューマノイドロボットやAI基盤モデルの開発では、米国や中国に後れを取っている様子がうかがえます。2040年に55兆円規模と見込まれるフィジカルAI市場において、日本企業がどのポジションを選び、どの国・企業と連携していくのかは、今後数年の重要な分岐点になりそうです。今回のレポートは、各国の産業規模や競争力そのものを示すものではないとされていますが、企業の集積状況から浮かび上がる構造的な特徴は、今後のフィジカルAI戦略を考えるうえで有益な手がかりになると言えるでしょう。
コメント