






2025年9月、OpenAIは「ChatGPT上で商品をそのまま購入できる」という機能、Instant Checkoutを鳴り物入りで発表しました。ところが、この機能はわずか半年後の2026年3月に静かに姿を消しています。「AIエージェントが買い物を代行する時代がやってきた」という論調が業界を席巻していた最中の出来事だけに、この撤退は多くの関係者に小さくない衝撃を与えました。同時期に発表された各種の調査データを見ると、エージェンティックコマース(AIエージェントが購買プロセスの一部を担う仕組み)を巡っては、企業側の期待と消費者側の警戒感の間に大きな溝が存在することが浮かび上がってきます。本記事では、Instant Checkout撤退の経緯と最新の統計データを手がかりに、この市場の実像と、日本企業が取るべき向き合い方を考えてみたいと思います。
ChatGPTが仕掛けた「即時購入」はなぜわずか半年で終わったのか
OpenAIは2025年9月、決済大手Stripeと共同で「Agentic Commerce Protocol(ACP)」を開発し、これをオープンソースとして公開しました。加盟店はこのプロトコルを通じて商品フィードをAIエージェントと共有し、最新の価格や在庫情報を提供できる仕組みで、ChatGPT上でユーザーが会話をしながらそのまま決済まで完了できる「Instant Checkout」がその代表的な実装として位置づけられていました。
しかし公式発表によれば、初期版は割引コードやメンバーシップ特典など複雑な購買条件への対応が不十分であり、技術的な限界を抱えていたとされています。それに加えて指摘されているのが、消費者心理の読み違いです。調査データが示すのは、ユーザーが「商品を探す」段階ではAIの提案を積極的に受け入れる一方、「実際にお金を払う」という最終判断をAIに委ねることには強い抵抗感を持つという非対称な姿勢です。この結果、OpenAIは即時購入機能そのものを縮小し、商品発見(ディスカバリー)支援へと軸足を移す方向に転換しました。同様の動きは競合にも広がっており、Perplexityも一度発表した購買代行機能を製品発見機能へと軌道修正しています。一方でGoogleは「Agent Payments Protocol」、Visaは「Intelligent Commerce」、Stripeも独自の決済プロトコルをそれぞれ展開しており、決済の主導権を巡る競争そのものは終わっていません。
2,620億ドルという数字の裏側――企業89%が備えるも実行はわずか3%
Salesforceが2026年7月に発表したデータによると、2025年のホリデーシーズンにAIが影響を与えたオンライン売上は世界全体で2,620億ドル(オンライン売上全体の約20%)に達したとされています。これは全世界15億人超の購買行動分析にもとづく数字で、AIによる商品推薦(Shopper Agent)を導入した企業の売上成長率は非導入企業と比べて59%高く、AI経由の流入がもたらす購入への転換率はSNS経由の8倍という結果も示されています。アジア太平洋地域では、商品発見の段階でAIツールを利用する消費者が41%に達しており、AIが購買行動の入り口として存在感を増していることがうかがえます。
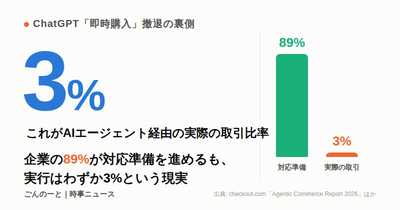
一方で、決済サービス大手チェックアウト・ドットコムが12,000人超の消費者と決済責任者を対象に6カ国で実施した「Agentic Commerce Report 2026」は、より慎重な実態を映し出しています。加盟店の89%がエージェンティックコマースへの対応をすでに始めており、70%が「業界史上最大の変革になる」と回答しているものの、実際にAIエージェント経由で成立している取引の割合はわずか3%にとどまっているというのです。企業側の準備熱と、実際の利用実績の間には大きな落差が存在しています。
消費者側の意識にも同様のギャップが見られます。1年以内に購入の少なくとも10%がAI主導になると期待する消費者は33%にのぼるものの、購入判断をAIに委任することは決してないと答える消費者も24%存在し、AIショッピングエージェントを運営する組織自体を信頼していないと答えた人も27%にのぼりました。委任への意欲は購入カテゴリーによっても大きく異なり、食料品などの日常的な購入では41%が委任に前向きである一方、日用品では31%、金融サービスに関してはわずか15%まで下がります。消費者が安心してAIに委ねるための条件としては、支出上限の設定を必須とする声が30%、即時取消権を必須とする声が29%、簡単なキャンセル手続きを必須とする声が28%にのぼり、承認なしでAIに許容する支出額は平均177ポンド程度という結果も出ています。返金のしにくさを理由に利用を避けると答えた消費者も25%存在しており、「便利さ」と「不安」が拮抗している段階であることがよくわかります。
独自考察――エージェンティックコマースの「キャズム」を読み解く
なぜ「発見」は許すが「決済」は許さないのか——委任の非対称性
今回のデータ群を通して見えてくる最も重要な構造は、消費者がAIに対して求める役割が「情報収集の助手」と「お金を動かす代理人」とでまったく異なるという点です。商品を探す、比較する、レビューを要約するといった作業は、失敗しても大きな損失につながらないため、AIに任せる心理的なハードルは低くなります。ところが決済という行為は、取り返しのつく損失とはいえ実際の被害を伴う行為であり、ここでAIに任せることは「自分の財布の主導権を渡す」という感覚に直結します。Instant Checkoutが半年で撤退に追い込まれた背景には、この非対称性を軽視し、発見と決済を一体の体験として一気に提供しようとした設計思想そのものに無理があったのではないかと考えられます。エージェンティックコマースの本質的な難しさは技術面よりも、この心理的な受容速度をどう見積もるかにあるという点は、今後の議論において重要な軸になりそうです。
89%対3%のギャップが意味する「PoC疲れ」の再来
企業の9割近くが対応を始めているにもかかわらず、実際の取引がわずか3%にとどまっているという構図は、過去の生成AI導入ブームで繰り返し指摘されてきた「実証実験(PoC)は増えるが本番運用は進まない」という現象と酷似しています。新しい技術トレンドが登場すると、企業はまず「取り残されたくない」という動機から対応を表明し、体制整備を進めます。しかし実際に消費者が使い始めるまでには、信頼形成やUI・UXの成熟、規約や補償制度の整備といった、企業の準備スピードとは別の時間軸が存在します。エージェンティックコマースにおいても、この2つの時間軸のズレが今後さらに顕在化し、投資判断を誤ると「準備だけして誰も使わない機能」を抱え込むリスクが高まると考えられます。
食料品41%・金融15%――業種別に異なる普及シナリオ
委任意欲が購入カテゴリーによって大きく異なるという結果は、エージェンティックコマースが一斉に普及するのではなく、業種ごとに異なる速度で段階的に浸透していく可能性を示しています。日用品や食料品のような、失敗しても再購入や交換で容易にリカバリーできる低リスクな買い物ほど委任が進みやすく、金融サービスのように失敗の影響が大きく専門知識も要する分野ほど委任は慎重に進むと見られます。したがって企業側は「自社の商材が消費者にとってどの程度の心理的リスクを伴う買い物なのか」を見極めた上で、エージェント対応への投資配分を調整する視点が欠かせなくなってくるはずです。
日本企業への示唆――GEO対応の先にある「エージェント最適化」
日本国内ではすでにGoogleのAI概要(AI Overview)表示拡大にともなうGEO(生成AIエンジン最適化)対応が話題になっていますが、エージェンティックコマースの進展は、その延長線上にある次の課題を突きつけています。検索結果でAIに要約されることに加えて、今後は商品フィードそのものをAIエージェントが読み取り、価格や在庫、レビューを比較検討する材料として利用する場面が増えていくと考えられます。ECサイトを運営する企業にとっては、商品データの構造化やAPI連携の整備、エージェント経由での取引に対応した返品・キャンセルポリシーの明文化などが、遠くない将来の実務課題として現実味を帯びてくるでしょう。
規制と信頼設計が普及速度を左右する――取消権とキャンセルUXの重要性
消費者が委任の条件として支出上限や即時取消権、簡単なキャンセルを強く求めているという事実は、今後のエージェンティックコマースの普及速度が技術力そのものよりも「安心して任せられる仕組み」の設計にかかっていることを物語っています。決済プロトコルの規格争いにおいても、単に取引を成立させる機能だけでなく、誤発注や意図しない購入をどれだけ簡単に取り消せるかというガバナンス設計が、消費者からの信頼を得るための競争軸になっていく可能性が高いと見られます。
中小事業者は今、何をすべきか――先行投資と過剰投資のバランス
大手企業の89%が対応を進めているという数字だけを見ると焦りを感じる事業者も少なくないかもしれませんが、実際の取引がまだ3%にとどまっている現状を踏まえると、すべての中小事業者が今すぐ大規模投資に踏み出す必要はないと考えられます。まずは自社の商品データを構造化し、既存の検索・AI概要対応の延長でエージェントにも読み取りやすい形式を整えておくという「守りの整備」を優先し、実際の取引プロトコルへの本格対応は市場の成熟度を見ながら段階的に判断していくという姿勢が、現時点では現実的な選択肢になりそうです。
まとめ
ChatGPTのInstant Checkoutがわずか半年で姿を消した出来事は、AIエージェントによる購買革命という物語に対する、ひとつの重要な警鐘だったと言えるでしょう。企業の89%が対応に動く一方で実際の取引はわずか3%という現状は、技術の実装スピードと消費者の心理的受容スピードの間に大きな時間差があることを端的に示しています。委任意欲が購入カテゴリーによって大きく異なることや、支出上限・即時取消権への強いニーズが示すように、今後の普及の鍵を握るのは技術そのものではなく「安心して任せられる設計」にあると考えられます。日本企業にとっても、この動きは遠い未来の話ではなく、GEO対応の次に来る現実的な検討課題として、今のうちから商品データの整備や信頼設計への目配りを始めておく価値がありそうです。
コメント