





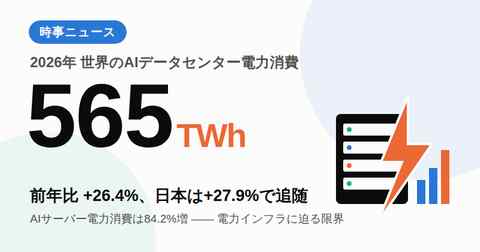
2026年、生成AIブームの裏側で静かに、しかし急速に進行している問題があります。それは電力インフラの逼迫です。ガートナーの最新予測によれば、世界のデータセンター電力消費は2026年に565テラワット時(TWh)に達し、前年比26.4%という異例の伸びを記録する見通しです。その主因とされているのが、AI専用サーバーの爆発的な増加にほかなりません。本記事では、国内外の最新データをもとに、AIがもたらす電力需要の実態と、日本企業が直面しつつある課題について整理し、今後の展望を考察してまいります。
世界で加速するAIデータセンターの電力消費
ガートナーの調査では、2026年の世界データセンター電力消費が565TWhに達し、2027年にはさらに24.1%増の702TWhへ拡大すると予測されています。この急増を牽引しているのがAI最適化サーバーです。AIサーバーの電力消費は2025年の95TWhから2026年には175TWhへと84.2%も増加する見込みであり、データセンター全体の電力消費の31%をAIサーバーが占める計算になります。一方で、従来型サーバーの消費量は193TWhから195TWhへとほぼ横ばいにとどまっており、AIサーバーとの伸び方の違いが際立っています。
さらに注目すべきは、2027年にはAIサーバーの電力消費が従来型サーバーを上回ると見込まれている点です。2030年までに世界全体の電力消費は1,200TWhを超える可能性があるとされ、電力供給網の拡張が需要の伸びに追いつかなくなるリスクも指摘されています。実際、AIによる検索や推論処理は、従来のウェブ検索と比較して10倍から30倍のエネルギーを消費する場合があるとの分析もあり、AIの利用が広がるほど電力需要も比例的に膨らんでいく構造が浮き彫りになっています。
日本市場でも進む電力インフラの逼迫
この流れは日本国内でも例外ではありません。ガートナーの試算では、日本のデータセンター電力消費は2025年の18TWhから2026年には23TWhへと27.9%増加する見通しで、なかでもAIサーバー分の消費量は7TWhへと100.9%も急増すると予測されています。インプレス総合研究所の調査でも、国内AIデータセンターのIT供給電力容量は2025年末の約300MWから2026年末には約600MW、2027年末には約800MWへと、わずか2年で2.6倍に拡大する見通しが示されました。GPU・HPCサーバーの利用については、既に利用中と回答した企業が12.6%、今後の利用に前向きな層(利用希望・検討中の合計)は39.6%に達しており、企業の関心の高さがうかがえます。
設備投資の規模を見ても、AI関連インフラへの資金シフトは鮮明です。2026年度の国内企業の設備投資計画は35兆6,734億円と前年度比14.2%増加し、NTTデータは2023年度から2027年度にかけてデータセンター事業に1.5兆円以上を投じる計画を明らかにしています。半導体分野でもJASM(熊本)が200億ドル超、Rapidus(千歳)が2,676億円規模の資金を確保するなど、電力・半導体・データセンターが一体となった投資の連鎖が生まれています。その一方で、日本では送電インフラの整備が新設データセンターの増加ペースに追いついていないとの指摘もあり、電力そのものよりも電気を届ける経路がボトルネックになりつつあるという、やや意外な構造的課題も浮かび上がっています。
独自考察――AI電力需要の見えない天井とどう向き合うか
なぜAIサーバーだけが突出して伸びるのか
従来型サーバーの電力消費がほぼ横ばいである一方、AIサーバーだけが2桁台後半のペースで伸び続けている背景には、AI処理特有の計算構造があると考えられます。大規模言語モデルの推論や学習は、GPUやTPUといった高発熱・高消費電力のチップを大量に稼働させる必要があり、1台あたりの消費電力が従来型サーバーの数倍から十数倍に達するケースも珍しくありません。さらに、生成AIの利用が検索の代替から日常的な相談相手へと広がるにつれて、リクエストの総量そのものが増加し続けている点も見逃せません。つまり、AIサーバーの電力消費増加は一時的なブームではなく、利用形態の構造的な変化に根差した、当面続く傾向だと捉えるべきでしょう。
日本特有のボトルネック――送電網整備の遅れ
日本の場合、電力そのものの供給能力よりも、発電所からデータセンターまで電気を運ぶ送配電インフラの整備が遅れている点が特有の課題として浮かび上がります。大規模なAIデータセンターは特定のエリアに集中して建設される傾向があり、その周辺の送電網の容量が急増する需要に対応しきれないケースが出てきています。新設の変電所や送電線の整備には数年単位の期間を要するため、データセンターの建設スピードと電力インフラの整備スピードの間に、構造的な時差が生まれやすい状況にあると考えられます。
半導体・電力・データセンター投資の三重構造
興味深いのは、AI関連投資が半導体工場、電力インフラ、データセンターという三つの領域に同時多発的に広がっている点です。JASMやRapidus、Micronといった半導体メーカーへの巨額投資と、NTTデータやパナソニックグループによる電力・データセンター向け投資が、時期を合わせるように進行しています。これは、AIの供給網全体を国内で強化しようとする動きの表れとも解釈でき、単なる一企業・一業界の設備投資にとどまらず、産業政策的な意味合いを帯びつつあるという見方もできるでしょう。
脱炭素目標との衝突というジレンマ
電力需要の急増は、脱炭素目標の達成にも影を落としかねません。石炭火力発電の段階的な廃止が計画されている一方で、データセンター需要の伸びがそのペースを上回れば、削減できたはずのCO2排出量が相殺されてしまう可能性があります。加えて、冷却用の水資源をめぐる競合も一部地域で顕在化しており、電力だけでなく水という別の資源制約も同時に考慮する必要が出てきています。AIの普及と環境目標の両立は、今後さらに難易度の高い政策課題になっていくと考えられます。
企業がいま取るべき現実的な対応
こうした状況を踏まえると、企業に求められるのはAIをどう使うかだけでなく、AIをどれだけ効率的に使うかという視点だと言えます。用途に応じてモデルサイズを使い分けたり、常時稼働ではなくバッチ処理を活用したりするなど、計算資源の使い方を見直す余地は少なくありません。また、データセンターの立地選定においても、電力供給の安定性や再生可能エネルギーの調達可能性を、コストと並ぶ重要な判断基準として組み込む企業が今後増えていくのではないでしょうか。
2027年以降に予想されるシナリオ
2027年にはAIサーバーの電力消費が従来型サーバーを上回ると予測されていることを踏まえると、今後数年は電力の奪い合いとも呼べる状況が続く可能性があります。電力供給が需要の伸びに追いつかない地域では、新規データセンターの稼働開始が遅れたり、既存施設の増強が制限されたりする事態も起こり得ます。一方で、電力インフラへの投資が本格化すれば、2030年前後には需給バランスが徐々に落ち着いていくというシナリオも考えられます。いずれにせよ、AIの成長ストーリーを語るうえで、電力というテーマは今後ますます無視できない要素になっていくと考えられます。
まとめ
本記事では、ガートナーやインプレス総合研究所などの最新データをもとに、AIデータセンターの電力消費が世界的に急拡大している実態と、日本国内における投資・インフラの動向を整理しました。2026年の世界のデータセンター電力消費は565TWhに達し、そのうちAIサーバーが31%を占める見通しであること、日本でも消費量が27.9%増加し、IT供給電力容量が2年で2.6倍に拡大する見込みであることなど、数字が示す変化のスピードは決して小さくありません。AIの恩恵を享受し続けるためには、電力インフラという見えない土台にも目を向け、効率的な活用と持続可能なインフラ整備の両立を図っていくことが、企業にとっても社会全体にとっても重要な課題になっていくと考えられます。

コメント