




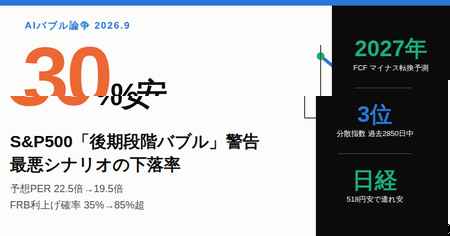
2026年9月、ウォール街ではAI関連株の急落と反発が入り乱れる「乱高下」が続いています。7月30日にはマイクロソフトの時価総額が1日で4500億ドル増加した一方、翌31日にはアップルが3600億ドル減少するなど、値動きの荒さが際立ちました。こうした中、資産運用大手のキャピタル・エコノミクスは「AIトレードはすでに後期段階のバブルに入っている」と警告し、S&P500種指数が来年から下落局面に入り、最終的に高値から少なくとも30%下落する可能性があると分析しています。これは過去100年で7番目に深刻な株価崩壊に相当する水準です。同時にFRB(米連邦準備制度理事会)の9月利上げ観測も急速に強まっており、日本株にもその余波が及んでいます。本記事では、AIバブル論争を支える具体的な数字を整理したうえで、この論争が本当に問いかけている論点について、独自の考察を加えます。
バリュエーションはすでに調整局面に入っている
S&P500種指数の予想PER(株価収益率)は、2026年1月の22.5倍から現在は19.5倍まで低下しました。企業利益の伸び率が年30%を超える高水準を維持しているにもかかわらず株価が伸び悩んでいる状況は、市場がすでに将来の成長期待を織り込みすぎていたことへの修正が始まっているサインとも読み取れます。キャピタル・エコノミクスは、1999年6月から2000年5月にかけてFRBが政策金利を4.75%から6.5%へ引き上げた局面と現在の状況を重ね合わせ、当時S&P500種指数がその後約50%下落した歴史を引き合いに出しています。さらに懸念材料として挙げられているのが、AI基盤を提供する大手クラウド事業者(ハイパースケーラー)各社の合計フリーキャッシュフローが、旺盛な設備投資により2027年にマイナスへ転じると予測されている点です。世界全体のAI関連設備投資額は2026年に1兆ドル規模に達する見通しで、うち米国だけで5810億ドルを占めるとされています。巨額投資を支えてきた資金循環そのものが転換点を迎えつつあることがうかがえます。
FRB利上げ確率85%超えと日米市場の連鎖
市場が注視するFF金利先物に基づく利上げ確率は、8月時点の35%程度から、9月には85%を超える水準まで急上昇しました。8月のコア消費者物価指数(CPI)がパンデミック後最低となる前年比2.4%まで鈍化したことも、利上げ観測を後押ししています。想定される利上げ幅は政策金利を3.75~4.0%のレンジへ引き上げるもので、FOMC(連邦公開市場委員会)の採決は10対2の賛成多数になるとの見方が有力です(ウォラー理事とボウマン副議長が反対票を投じるとの観測)。資産運用会社アケイディアン・アセット・マネジメントが算出する銘柄間の値動きの分散度を示す指数は、過去2850営業日超のなかで3番目に高い水準に達しており、個別銘柄の明暗が極端に分かれ始めていることを示しています。この動揺は日本市場にも波及しました。9月14日の東京市場では日経平均株価が518円35銭安の6万3492円99銭で終了し、ソフトバンクグループやアドバンテスト、キオクシア、東京エレクトロン、村田製作所など半導体・AI関連銘柄が軒並み下落する一方、リクルートホールディングスやソニーグループ、富士通、伊藤忠商事など内需・非AI関連銘柄には資金が向かいました。
独自考察――「バブルか否か」の二元論では見誤る5つの論点
二項対立の議論が覆い隠す「収益の実在」
AIバブル論争は「バブルである」か「バブルではない」かという二者択一で語られがちですが、これは実態を単純化しすぎています。1990年代末のドットコムバブルの多くの企業が売上をほとんど伴わなかったのに対し、現在のAI関連大手企業は巨額の実売上と利益成長(年30%超)を伴っています。問題の核心は「利益が存在するかどうか」ではなく、「その利益成長率を正当化する株価水準がどこまで許容されるか」という、より精緻な価格形成の問題だと捉えるべきでしょう。
フリーキャッシュフローの反転が意味する資金調達構造の変化
ハイパースケーラー各社の合計フリーキャッシュフローが2027年にマイナスへ転じるとの予測は、AI投資の性格そのものが変わりつつあることを示しています。これまで自己資金で賄えていた設備投資が、社債発行や借入といった外部資金への依存を強めることを意味するからです。金利上昇局面でこの構造転換が重なれば、資金調達コストの上昇がそのまま投資計画の抑制につながりかねません。株価バリュエーションだけでなく、AI企業の「資金調達力」そのものが次の焦点になっていくと考えられます。
分散指数の急上昇が示す「選別相場」の始まり
アケイディアン社の分散指数が過去2850営業日超で3番目の高水準にあるという事実は、AI関連銘柄が一枚岩ではなく、個別企業の勝ち負けが急速に分かれ始めていることを意味します。バブルの「崩壊」という言葉が想起させる一斉下落ではなく、実需に基づく収益力を持つ企業と、期待先行で買われてきた企業とが選別される「選別相場」への移行こそが、今後数四半期の実態に近いというのが妥当な見立てです。
日本株が「別の理由」で下支えされる構造
日本株は、AIバブル懸念の直接的な震源地ではないものの、半導体サプライチェーンを通じて連動的に売られやすい構造にあります。一方で、上場企業が抱える現預金115兆円という手元資金の厚さ、積極財政路線を掲げる政権の内需支援策、さらに家計が保有する1000兆円超の現預金が株式市場へ流入する余地など、AI株の調整とは独立した下支え要因も存在します。米国発のAI株調整が日本株全体を長期的に押し下げるかどうかは、この内需要因がどこまで機能するか次第だといえるでしょう。
悲観論が的外れに終わった過去の教訓
ダートマス大学のケネス・フレンチ氏が指摘するように、5年後に振り返れば現在のAI悲観論が「行き過ぎ」だったと評価される可能性も十分にあります。実際、ドットコムバブル崩壊時に淘汰されなかったアマゾンやグーグルは、その後の四半世紀で時価総額を大きく伸ばしました。重要なのは「バブルかどうか」を的中させることではなく、仮に調整が起きた場合にも生き残る収益基盤を持つ企業とそうでない企業を見分ける視点を、投資家・企業双方があらかじめ持っておくことだと考えられます。
個人投資家と企業がいま備えるべき視点
個人投資家にとっては、AIメガキャップ銘柄への集中投資のリスクを再点検し、資産配分の分散を見直す好機だといえます。企業にとっても、クラウド利用料やGPUリソースの価格・供給が、AI関連企業の資金調達環境の変化によって左右される可能性がある点は見逃せません。特に日本企業は、半導体サプライチェーンを通じた間接的な影響を受けやすいため、調達コストや納期の変動を早めに織り込んだ事業計画の見直しが求められる局面に入りつつあります。
まとめ
2026年9月に表面化したAIバブル論争は、S&P500種指数の予想PERの低下、フリーキャッシュフローの先行き懸念、FRB利上げ確率の急上昇、そして日本株への波及という、複数の具体的な事実によって裏付けられています。もっとも、これらの数字が示しているのは「崩壊が確定した」ということではなく、これまで疑問視されてこなかった前提が、あらためて市場で検証され始めたという事実そのものです。バブルか否かという結論を急ぐよりも、どの企業が実需に基づく収益基盤を持ち、どの企業が期待先行にとどまっているかを見極める視点こそが、この局面を乗り切るうえで求められているといえるでしょう。
コメント