







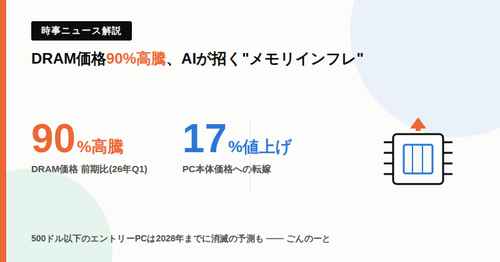
パソコンやスマートフォンを買い替えようとして、思わず値札に目を疑った方もいらっしゃるのではないでしょうか。2026年、AIデータセンター向けの需要が引き金となり、DRAM(半導体メモリ)の価格が第1四半期だけで前期比90%も急騰するという異例の事態が起きています。市場調査会社ガートナーは年間を通じて130%の上昇すら見込んでおり、この「メモリインフレ」はすでにPC本体価格を17%、スマートフォン価格を13%押し上げているといいます。本記事では最新の統計データと業界動向をもとに、AIが引き起こしたメモリ争奚戦の実態と、その先にある消費者・企業への影響を掘り下げます。
データで見る「メモリインフレ」の実態
半導体各社の決算やアナリストの分析を総合すると、今回の値上がりの規模は過去の一般的な半導体サイクルとは一線を画しています。2026年第1四半期のDRAM価格は前期比90%急騰し、年間では130%の上昇が見込まれています。四半期ごとの推移を追うと、第2四半期にはDRAMが前期比55〜63%、NANDフラッシュも55〜60%というすさまじい上昇を記録しました。直近の第3四半期(7〜9月)予測では、DRAMが13〜18%、NANDが10〜15%の上昇にとどまるとされ、急騰のペースはやや鈄化しているものの、依然として二桁台の値上がりが続いている状況です。パソコンの製造原価に占めるメモリの比率は、2025年の16%程度から2026年には23%超へと拡大し、あるHP幹部の発言によれば実質的には15〜18%から35%程度まで跡ね上がったとも言われています。
この背景にあるのが、AI企業による大規模な調達契約です。OpenAIは2026年、SamsungおよびSK Hynixとの間で月間90万枚ものDRAMウェハを確保する供給契約を結んだと報じられています。この契約は将来の需要を見込んだものだったにもかかわらず、他のベンダーも先を争うように在庫確保に動いた結果、市場全体が過熱しました。SK Hynixは。2026年分の生産能力はすでに事実上完売した」と表明し、Micronはコンシューマー向けブランドであるCrucial事業を閉鎖し、生産能力をデータセンター向けに集中させています。AIが実質的に消費するDRAMウェハは、2026年時点で世界全体の約20%に達するとの試算もあり、AIの計算資源としてはGPUの供給不足がしばしば話題になりますが、実際にはメモリこそが真のボトルネックになりつつあるのです。
PC・スマホ・ゲーム機に広がる価格転嫁の連鎖
この価格転嫁は、すでにPCやスマートフォンの店頭価格に波及しています。PC本体価格は平圣17%、スマートフォン価格は13%押し上げられたとされ、とりわけ低価格帯の端末ほど打撃が大きいのが特徴です。200ドル以下のエントリー向けスマートフォンでは部品コストが約25%上昇し、中価格帯で15%、高価格帯でも10%の上昇が見られます。利幅の薄い客価モデルにとっては20〜30ドルのコスト増は事業として成立するかどうかの分峐点であり、市場調査会社ガートナーのシニアアナリストは、500ドル以下のエントリーレベルPCセグメントは2028年までに消滅する」と踏み込んだ予測を示しています。背景には、AI処理に不可欠な高帯域幅メモリ(HBM)の存在があります。HBMモジュールは1個あたり60〜100ドルと、コンシューマー向けDDR5メモリ(5〜10ドル程度)のおよそ10倍の価格で取引されており、Micron幹部は「HBMを1ビット製造するために、通常メモリ3ビット分の生産を断念している」と明かしています。限られた生産ラインをAI向けの高付加価値製品に振り向けるほど、コンシューマー向けの供給は細っていく構造なのです。
半導体大手SKグループの会長は「メモリ不足は2030年まで続く」と発言しており、IDCも今回の事態を一時的な需給の乱れではなく「生産能力の恆久的な再配分」と評価しています。つまり、メモリという有限の生産能力そのものが、コンシューマー向けからAIデータセンター向けへと構造的にシフトしつつあるという見方です。かつては価格が数四半期で元に戻るのが半導体不況の”お約束”でしたが、今回はAIという恒常的な需要源が存在する点で質的に異なる可能性があります。
独自考察――AIが引き起こした「メモリインフレ」の構造と行方
なぜCPUは逷迫していないのに”メモリだけ”が枯渇するのか
サーバー向けCPUには目立った供給逷迫の側候がない一方で、メモリだけが極端に品薄になっているという指摘も専門家の間から上がっています。本当にAI需要が計算資源全体を押し上げているのであれば、CPUの調達も同様に逷迫するはずですが、そうした児候は乏しいというのです。これは、実需に加えて「今のうちに確保しておかないと手に入らなくなる」という思惑的な調達行動、いわゆるパニック買いが価格をさらに押し上げている可能性を示唆しています。契約ベースの先食い需要がひとたび消化されれば、メーカー側の増産能力が市場に一気に流出し、反動的な価格下落に転じるとの見立てもあります。
供給の”椅子取りゲーム”化――先に契約した者が勝つ新常態
OpenAIのような大手AI企業が数年単位の長期契約でメモリ生産能力そのものを先に押さえてしまうと、コンシューマー向けの供給枠は”残り物”として扱われかねません。これまでの半導体市場は、需要が増えれば各社が増産して価格が落ち着くという比較的単純なサイクルを繰り返してきました。しかし今回は、AI企業が数年先を見据えた供給契約を先んじて締結し、生産能力そのものを事実上”予約”してしまう構造が生まれています。この結果、一般消費者向け市場は価格交渉力を持たないまま、決められた”残り”の供給量とその時々の価格を受け入れるしかない立場に置かれつつあります。
“廉価版消滅”が生む消費者間の非対称性
500ドル以下のPCが2028年までに市場から姿を消すという予測が現実になれば、これまで低価格帯の端末で新しいデジタル体験に触れてきた層、たとえば学生や新興国の消費者にとって、テクノロジーへのアクセスそのものが遠のくことを意味します。AIの恩恵は主に高価格帯・高性能な製品や、AIサービスを提供する側の企業に集中する一方、廉価な端末を選ばざるを得ない層ほどコスト増のしわ寄せを受けやすいという非対称性が生まれつつある点は、看過できない社会的な論点だといえるでしょう。
日本の電機・PCメーカーに迫られる収益モデルの転換
日本の電機・PCメーカーの多くは、これまで薄利多売型のハードウェア販売を収益の柱としてきました。しかしメモリという原価の根幹が構造的に上昇し続ける以上、単価転嫁だけでは利益を守り切れなくなる可能性があります。長期の部材調達契約を結び直すと同時に、保守サービスやクラウド連携、サブスクリプション型の収益モデルへと軸足を移す動きが、今後さらに加速すると考えられます。ハードを売って終わりではなく、売った後の関係性でどう収益を積み上げるかという発想の転換が、価格転嫁力の乏しい日本企業にとってはむしろ好機にもなり得ます。
2027年”品余り”シナリオは本当に来るのか
供給側の見立てでは、契約に基づく先食い需要が一巡する2027年第1四半期末以降に価格が反転する可能性が示されています。ただし、これはあくまで既存の生産能力を前提にした予測であり、AI需要そのものがさらに拡大を続ければ、品余りへの転換は先送りされ続ける可能性も否定できません。SKグループ会長が言うように不足が2030年まで続くのか、それとも供給網の柔軟な再編によって想定より早く緩和されるのか、この見通しの幅の広さ自体が、現在の市場がいかに読みにくい局面にあるかを物語っています。
恆久的な構造変化か、思惑買いの反動か
今回のメモリ高騰を単なる一時的な半導体不況と片付けてよいのか、専門家の見方は割れています。IDCが「恆久的な再配分」と評価する一方で、パニック買いの側面を指摘する声もあり、両者は必ずしも矛盾しません。実需とAIバブル的な思惑買いが混在した状態でも、結果として価格は同じように上昇するためです。重要なのは、AIブームが仮に調整局面を迎えたとしても、一度確立された長期供給契約や生産ライン再編がすぐには元に戻らないという点であり、メモリ市場の構造変化は当面続くとみておくのが妥当でしょう。
まとめ
世界のDRAMウェハの約2割をAIが消費し、PC・スマートフォンの価格が軌並み押し上げられる「メモリインフレ」は、AIの発展がクラウドの向こう側だけでなく、私たちの手元にある端末の値札にまで直結していることを示す象徴的な出来事です。専門家の間でも供給正常化の時期をめぐる見方は割れていますが、少なくとも2027年前半までは高値圏が続く可能性が高いとみられています。次にパソコンやスマートフォンを買い替えるとき、その値札の裏側でどのような需給構造が動いているのかを知っておくことは、賂い購入判断のみならず、AI時代の産業構造そのものを理解するうえでも欠かせない視点になっています。

コメント